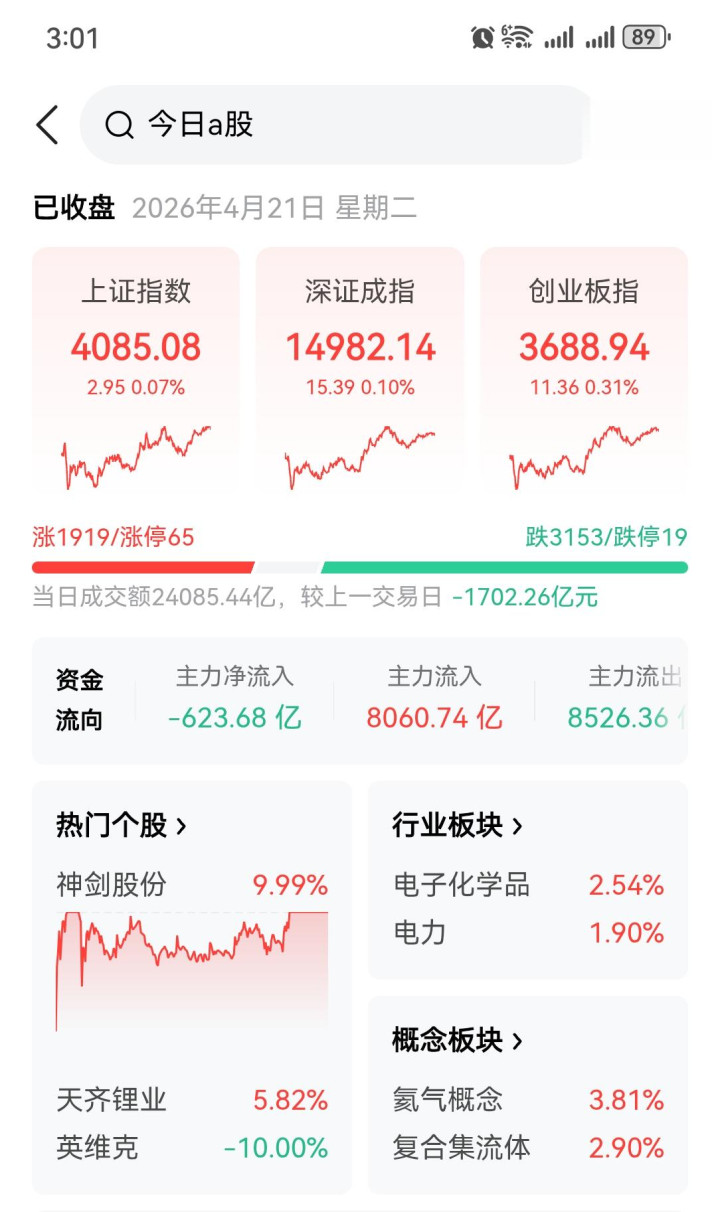
4085.08点,涨0.07%;深证成指14982.14点,涨0.10%;创业板指3688.94点,涨0.31%。2026年4月21日,三大指数以近乎“躺平”的姿态红盘报收,似乎波澜不惊。
但盘面之下,一场剧烈的筹码迁徙正在发生。
全日上涨个股仅1949家,下跌3432家,涨跌比不到1:1.8。成交额24085.44亿元,较前一个交易日缩量1702.26亿元。主力资金全天净流出623.68亿元,计算机板块单日净流出124.49亿元,电子板块、IT服务紧随其后。
然而,正是在这冰封般的资金面中,电子化学品板块以2.54%的涨幅稳居行业板块首位,华特气体20CM涨停,金宏气体、广钢气体集体大涨超10%。这并非随机波动,而是一瓶“黄金气体”在全球供应链断裂背景下,牵动的一场结构性资本迁徙。
一、4月21日盘面三层结构:缩量、分歧、暗度陈仓
从技术结构来看,今日上证指数分时走势呈现典型的“V”形探底回升——早盘低开下探至4050点附近后逐步回升,午后再上攻至4085点区域。但关键信号在于:回升过程中成交量并未同步放大,而是呈现逐级缩量的态势。这意味着,午后反弹更多是抛压减轻而非增量资金入场推动,属于典型的“无量反抽”结构。
资金面上,主力净流出623.68亿元的数字看似巨大,但拆开来看:主力流入8060.74亿元,流出8526.36亿元,流入流出差额仅为5.5%,说明机构资金更多是调仓而非清仓。调仓的方向十分清晰——流出计算机(-124亿)、电子、IT服务等科技成长板块,流入煤炭采选、电子化学品、银行三大方向。煤炭采选今日上涨,甘肃能化涨超8%,华阳股份、潞安环能涨超4%,主力资金净流入约18亿元;银行板块中杭州银行、建设银行创历史新高,42家上市银行全部破净,平均市净率仅0.6倍,股息率中值达4.4%,在利率下行周期中估值修复逻辑清晰。
今日跌幅最重的两条线值得拆开看:
其一,液冷服务器板块崩盘。英维克一字跌停,原因在于一季报净利润同比暴降81.97%,仅865.76万元,严重低于市场预期。这不是个股问题,而是信号问题——市场开始用最严厉的方式“用脚投票”不及预期的业绩。圣阳股份、英特科技同步大跌,整个算力硬件板块被连带拖累。
其二,半导体板块资金持续流出。科创综指今日下跌0.81%,与三大指数红盘形成背离,说明机构正在对前期涨幅较高的半导体方向进行系统性减仓。这背后的逻辑链是:中东局势持续紧张、美伊停火谈判悬而未决、美股纳指终结13连涨,三重不确定性叠加,高估值科技板块首当其冲。
二、“黄金气体”爆发的三重逻辑:涨价、供需缺口与国产替代共振
工业气体概念今日的爆发绝非偶然,背后是地缘、产业、政策三重逻辑的共振。
第一重:价格信号已触达“引爆阈值”。 据卓创资讯数据,4月20日氦气价格达1157.14元/瓶,单日涨幅接近15%。据同花顺iFind数据,上海地区高纯氦气(40L)现货价格报2100元/瓶,单日上涨1150元/瓶,当日涨幅高达121.05%;近一个月累计上涨1520元/瓶,涨幅262.07%。钢联最新报价已达305元/方,部分成交价突破400元/方,业内预判此轮价格大概率创历史新高。
第二重:全球供应格局遭遇“双重暴击”。 全球氦气生产高度集中——美国占比44%,卡塔尔34%,俄罗斯9%,阿尔及利亚6%。但自2026年3月起,两条主线相继断裂:3月2日卡塔尔拉斯拉凡工业城遭军事袭击停产,全球约30%氦气供应瞬间从市场消失;4月14日俄罗斯宣布对氦气实施临时出口管制至2027年底,约9%供应再被封堵。两者合计影响全球近40%的氦气有效产能。
对中国的冲击更为直接。我国氦气进口依赖度约87%,2025年俄罗斯占比已升至45%,卡塔尔占比约30%以上。两大核心来源同步受阻,意味着中国每年约75%的氦气进口面临断供风险。当前上游惜售、下游恐慌性扫货的情绪正在自我强化——俄罗斯出口限制细则尚未出台,出口目前停滞,紧张情绪持续蔓延。
第三重:国产替代从“可选项”变为“必答题”。 氦气在半导体制造中扮演不可替代的角色——作为EUV光刻与先进制程的载气、蚀刻与光刻的冷却介质,一旦短缺将直接导致产线停摆、良率暴跌。当前中国半导体产能全球占比超25%,晶圆制造对氦气的刚性需求与日俱增。本土电子特气国产化率目前仅25%,这意味着超过七成依赖进口,正是“卡脖子”的关键环节。
但本轮行情的核心逻辑并非短期价格套利,而是供应链重塑的长期叙事。华泰证券指出,随着我国存储厂、晶圆厂持续扩产,叠加供给受限,2026年电子气体行业景气度将加速上行,头部电子气体公司有望充分受益。东北证券同样认为,外部环境变化正倒逼下游厂商加速供应链重塑,为国内特气企业打开验证与放量窗口。从产业链地位看,华特气体是全球4家氦气混配光刻气ASML合格供应商之一;金宏气体已切入中芯国际供应链;广钢气体进入三星供应链。这三家龙头各自占据独特产业链位置,资金涌入逻辑扎实。
三、4月22日三大核心变量与走势推演
周二收盘后至周三开盘前,以下三个变量将直接决定周三A股全天的走势方向和力度。
变量一:美伊停火谈判结果(北京时间4月22日凌晨出结果)——最大不确定性
美伊临时停火协议于北京时间4月8日开始,将于4月22日截止。截至发稿(4月21日15:51),谈判进展极不明朗。特朗普20日放话:若停火到期未达成协议,“几乎不可能”再延长停火,将立即恢复军事行动。然而,伊朗方面释放出截然相反的信号——议会高层确认愿继续谈判,外交部却称“尚无计划”。这种分裂发声折射出的现实是:双方都不想打,但谁都不肯先让步。
周三开盘前,投资者需重点关注以下三种结果:
情形A(概率约35%):停火延长,谈判持续。 若北京时间周二晚间传来美伊同意延长停火的消息,将极大提振全球风险偏好。上证指数大概率高开10-20点,向上试探4090-4100点压力区。但需注意:量能若无法同步放大至2.6万亿以上,高开容易低走。
情形B(概率约45%):停火到期,但未立即恢复大规模军事行动。 这是最可能的结果——双方“谈不拢也不立刻打”,局势进入“冷对峙”。上证指数将维持4050-4100点区间震荡,板块轮动加速。这种情形下,结构性机会最为突出,但选股难度最大。
情形C(概率约20%):谈判破裂,军事行动恢复。 若消息面传来实质性冲突升级,全球避险情绪将急剧升温。上证指数可能低开20-30点,下探4030-4050点支撑区。但经验表明,地缘冲突对A股的冲击具有“一次性释放”特征,恐慌低开往往是布局窗口。
变量二:美股走势与北向资金动向
隔夜美股三大指数集体收跌,纳指终结13连涨。万得美国科技七巨头指数跌0.60%,脸书跌超2%,特斯拉跌逾2%。但值得关注的是,费城半导体指数逆势上涨0.45%,刷新历史新高,迈威尔科技涨超5%,ARM涨逾5%,显示全球半导体景气度并未因美股调整而降温。这一分化信号对A股半导体板块具有重要参考意义——若周三早盘半导体出现超跌,可能迎来修复机会。
北向资金方面,上周周累计净流出1183亿元,反映外资短期偏谨慎。周三若北向资金盘中转为净流入,将是市场情绪好转的先行指标;若持续净流出,则需警惕压力位附近的抛售。
变量三:A股自身技术面与量能
技术面上,上证指数目前面临三重压力:60日均线约4075点、20日均线约4080点、前期高点4100点。今日收盘4085.08点,恰好处于压力密集区。而今日成交额缩量1702亿元至24085亿元,量能未能有效放大,意味着多头在压力位附近的突破意愿不足。MACD指标方面,日线级别红柱持续缩短,显示上行动能正在衰减;RSI指标约55附近,处于中性偏强但未进入超买区域。
支撑位方面,第一支撑位在4050点(今日盘中低点),第二支撑位在4030点(10日均线),强支撑位在4000点整数关口。
综合三个变量,周三走势预判如下:若美伊传来停火延长消息,上证指数有望高开震荡,上攻目标看4090-4100点,但盘中需密切关注量能配合情况,若半日成交额不足1.3万亿,午后需防范回落。若谈判悬而未决,指数大概率在4050-4090点区间震荡,全天振幅控制在40点以内。若出现超预期利空(谈判破裂+军事行动恢复),指数可能低开下探4030点附近后出现超跌反弹,全天呈“低开高走”格局。
四、周三策略参考
策略一(适用于情形A):高开不放量,分批兑现高位筹码。 若指数高开10-20点但量能无法同步放大,4090点以上区域是理想减仓窗口。重点关注:电子化学品板块中龙头股若出现高位放量滞涨(如华特气体涨停板反复打开、成交额显著放大),应降低仓位。若高开后量能持续放大且北向资金转为净流入,可继续持仓观察,上攻目标看至4120点。
策略二(适用于情形B):震荡市做轮动,不追涨不杀跌。 若指数维持区间震荡,重点关注两个方向:一是高股息防御品种的持续性(煤炭、银行),今日煤炭板块主力净流入约18亿元,若周三继续维持净流入,可适度配置;二是业绩确定性强的品种——天齐锂业一季报预增15-18倍,今日已有所反应,但板块内仍有超跌且业绩未充分定价的品种值得挖掘。
策略三(适用于情形C):利空出尽反向布局。 若出现实质性利空导致低开,4030点以下区域具备分批布局价值。历史经验表明,地缘冲突引发的A股恐慌性低开往往是较好的入场窗口。布局方向首选:电子化学品中涨幅相对滞后、且氦气涨价逻辑未被充分定价的品种(如杭氧股份、蜀道装备等);其次为超跌半导体中的业绩确定方向。
五、必须讲透的四重风险
风险一:中东局势的不可预测性。美伊双方均处于极限博弈状态,任何一方出现误判都可能引发局势急剧升级,直接冲击全球金融市场。
风险二:个股业绩暴雷。英维克因业绩暴雷一字跌停已敲响警钟。4月下旬是年报和一季报密集披露窗口,业绩不及预期的个股风险远未释放完毕。
风险三:市场量能持续萎缩。若明日成交额继续萎缩至2.3万亿以下,即便指数维持红盘,赚钱效应也将大幅减弱,结构性行情中的轮动速度会进一步加快,短线操作难度陡增。
风险四:北向资金持续净流出。上周北向资金净流出1183亿元,若本周这一趋势延续,将压制A股整体风险偏好,高估值板块首当其冲。
电子化学品今日的逆市狂飙,表面上是一瓶氦气价格的跳涨,实则是全球供应链在地缘冲突中剧烈重构的缩影。对A股投资者而言,真正的机会不在追涨杀跌,而在于理解这一重构背后的产业逻辑——当核心材料的自主可控从“备选方案”变为“必答题”,资本市场的定价规则也将随之重写。4月22日,停火谈判的靴子落地后,真正的方向才会清晰。
声明:以上分析基于公开数据及市场研判,不构成任何投资建议。股市有风险,入市需谨慎,所有投资决策请基于自身风险承受能力独立判断。
富利证券提示:文章来自网络,不代表本站观点。